Affrancazione a Roma: rimozione del vincolo di prezzo nei Piani di Zona
Gli immobili realizzati a Roma nei Piani di Zona, in regime di edilizia residenziale convenzionata, sono di norma soggetti al vincolo del prezzo massimo di cessione e del canone massimo di locazione. Finché il vincolo è in vigore, l’alloggio non può essere venduto né affittato a valori di mercato, ma solo entro i limiti stabiliti dalla convenzione originaria. L’affrancazione è la procedura che consente di rimuovere questo vincolo.
Verifica la tua casa a Roma
Non sai se la casa è in un Piano di zona? Scrivi l’indirizzo e verificalo gratis, insieme alla zona del Piano Regolatore.
Destinazione Urbanistica Facile: prima lettura gratuita, dossier in PDF su richiesta.
Origine del vincolo
I Piani di Zona (PEEP) sono stati introdotti dalla Legge 167/1962 per favorire l’accesso alla casa a costi contenuti. Il Comune acquisiva le aree, generalmente tramite esproprio, e le assegnava a imprese e cooperative in diritto di superficie (di solito per 99 anni) o in diritto di proprietà, a condizioni economiche agevolate. A queste si aggiungevano, in molti casi, la riduzione o l’esenzione degli oneri di urbanizzazione e l’accesso a finanziamenti pubblici o mutui a tasso agevolato.
In cambio, il soggetto attuatore stipulava con il Comune una convenzione (ai sensi dell’art. 35 della L. 865/1971) che fissava i criteri per determinare il prezzo di cessione e il canone di locazione degli alloggi. Il vincolo segue l’immobile e si trasmette ai successivi acquirenti per tutta la durata prevista dalla convenzione.
Il costruttore (o la cooperativa) ha potuto edificare agevolazioni pubbliche. Queste variano in base alla Convenzione stipulata con la pubblica Amministrazione, di seguito alcuni possibili esempi.
- Terreno a costo contenuto: Il Comune ha espropriato i terreni agricoli (i Piani di Zona) e li ha ceduti al costruttore a un prezzo minimo sotto forma di “diritto di superficie” (99 anni) o proprietà agevolata.
- Sconto sulle tasse di costruzione: Il costruttore ha ottenuto l’esenzione totale o parziale degli oneri di urbanizzazione (le tasse che si pagano al Comune per fare strade, fogne e illuminazione).
- Contributi pubblici (Edilizia Agevolata): le imprese o le cooperative hanno beneficiato di finanziamenti pubblici o mutui a tassi di favore garantiti dallo Stato o dalle Regioni.
La logica della Legge 167/1962
La logica della Legge 167/1962 (che ha introdotto l’Edilizia Economica e Popolare) si basa su un principio economico molto semplice: abbattere i costi della materia prima (il terreno) per spingere il mercato ad abbassare i prezzi delle case.
La logica del calmieramento della 167 non è un regalo a fondo perduto al primo acquirente, ma un sistema sociale permanente. La legge voleva che quelle case rimanessero accessibili ed economiche anche per le generazioni future. Per questo motivo, il “prezzo massimo di cessione” è stato legato alla casa e non alla persona: se compri a prezzo agevolato grazie a un aiuto pubblico, non puoi rivendere a prezzo pieno speculando su un terreno che il Comune ha espropriato per fini sociali. Ed è proprio per rompere questa logica, anni dopo, che oggi il legislatore richiede la pratica di affrancazione.
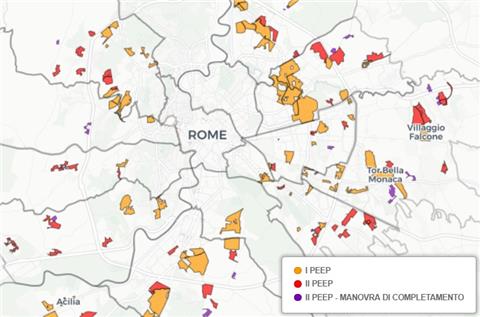
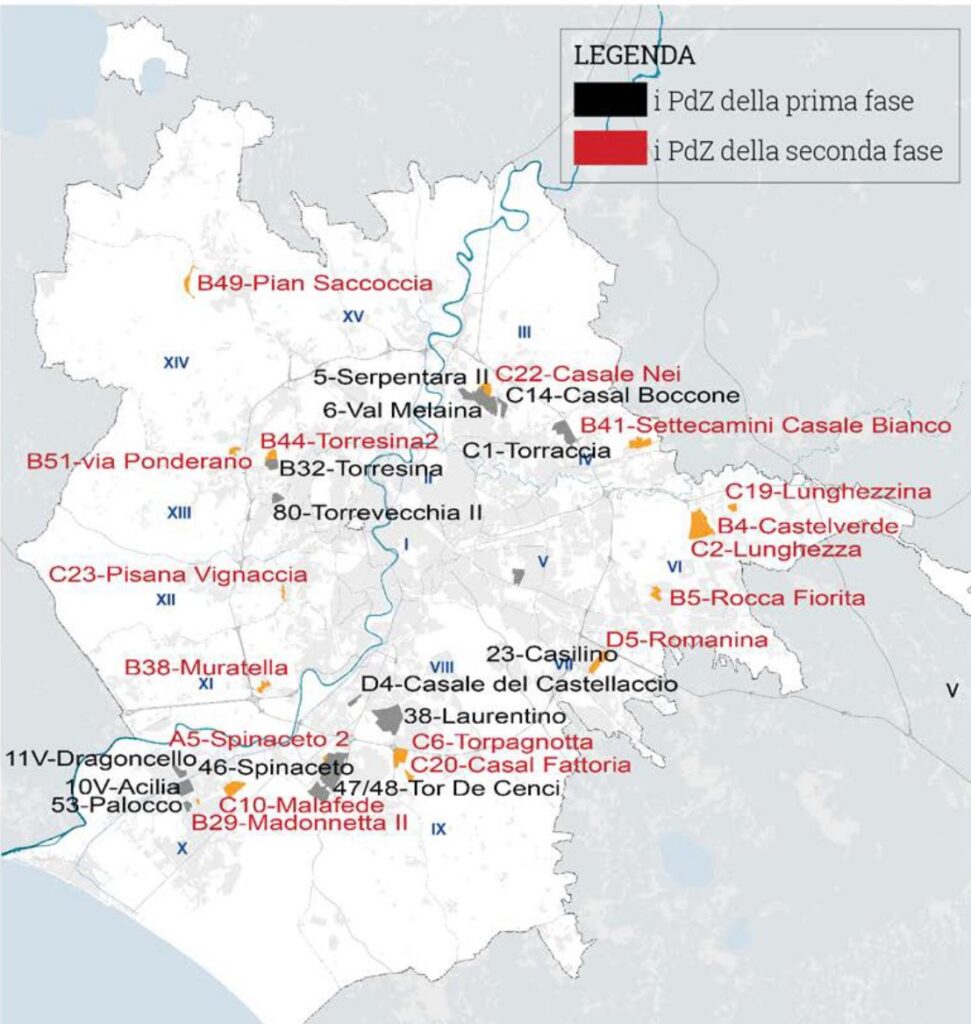
Dove si trovano i Piani di Zona a Roma
I Piani di Zona interessano ampie parti del territorio capitolino, tra cui Acilia, Torresina, Malafede, Spinaceto, Laurentino e Lunghezza. La presenza del vincolo, però, non si deduce dal quartiere: va verificata sull’atto di provenienza e sulla convenzione relativa al singolo intervento. Il nostro studio effettua questa verifica per qualunque Piano di Zona del territorio di Roma Capitale.
Che cos’è l’affrancazione
L’affrancazione, disciplinata dall’art. 31, comma 49-bis, della L. 448/1998, consente al proprietario di rimuovere i vincoli relativi al prezzo massimo di cessione e al canone massimo di locazione, versando un corrispettivo al Comune. Il corrispettivo è determinato secondo i criteri del Decreto MEF n. 151/2020. La procedura si conclude con la stipula, davanti a un notaio, di una convenzione integrativa che modifica quella originaria.
Affrancazione e trasformazione
Le due procedure hanno oggetto diverso e non vanno confuse.
L’affrancazione rimuove i vincoli di prezzo e di canone, ma non modifica il titolo di godimento: se l’immobile è in diritto di superficie, resta tale.
La trasformazione (art. 31, commi 45 e seguenti, L. 448/1998) converte il diritto di superficie in diritto di proprietà, tramite il pagamento di un corrispettivo per il riscatto dell’area.
Per gli immobili in diritto di superficie le due procedure possono essere combinate. La scelta dipende dal titolo, dal contenuto della convenzione e dagli obiettivi del proprietario.
Quando è necessaria
L’affrancazione è necessaria quando si intende vendere l’immobile a valore di mercato, superando il prezzo massimo stabilito dalla convenzione, oppure locarlo a canone libero. Ha inoltre un peso rilevante sulla commerciabilità del bene: molti istituti di credito non erogano mutui per l’acquisto di immobili ancora vincolati.
Chi intende vendere dovrebbe avviare la verifica prima della trattativa, per evitare che i tempi della procedura interferiscano con la data del rogito.
Il nostro servizio
La domanda di affrancazione richiede un’analisi documentale accurata e un calcolo tecnico del corrispettivo. Lo studio segue la pratica in tutte le fasi.
La verifica preliminare consiste nell’esame dell’atto di provenienza e della convenzione del Piano di Zona, per accertare la presenza del vincolo, il titolo di godimento e le eventuali pattuizioni specifiche. Segue il reperimento della documentazione: visura catastale storica, planimetrie, tabelle millesimali e atti condominiali. Viene poi effettuato il calcolo preventivo del corrispettivo da versare a Roma Capitale secondo il DM 151/2020. Infine lo studio cura la presentazione dell’istanza sulla piattaforma SIAT del Comune e segue la pratica fino alla determinazione del corrispettivo e alla stipula dell’atto notarile.
Domande frequenti
Quanto costa l’affrancazione a Roma?
Il corrispettivo viene calcolato caso per caso secondo i criteri del DM 151/2020. Tra i parametri principali ci sono la quota millesimale dell’unità immobiliare e gli anni trascorsi dalla stipula della convenzione. Lo studio fornisce una stima preventiva gratuita basata sui dati dell’immobile.Quali sono i tempi?
I tempi dipendono dai carichi degli uffici comunali e soprattutto dalla completezza della documentazione presentata. Una verifica preliminare accurata riduce il rischio di richieste di integrazione, che sono la causa più frequente di ritardi.Chi sostiene il costo, il venditore o l’acquirente?
La legge non stabilisce un obbligo. La ripartizione viene concordata tra le parti e di norma regolata nel preliminare o nell’atto di compravendita.Quali documenti servono per avviare la pratica?
Sono sufficienti l’atto notarile di acquisto e i dati catastali dell’immobile. Lo studio provvede a reperire la convenzione originaria, la visura storica e, per gli immobili in condominio, la documentazione presso l’amministratore.È necessario il notaio?
Sì. Poiché l’affrancazione modifica la convenzione stipulata tra Comune e soggetto attuatore, la procedura si conclude con un atto pubblico notarile.
Richiedi una verifica
Se stai valutando la vendita o la locazione di un immobile in un Piano di Zona, Richiedi una consulenza gratuita per analizzare la tua situazione.